Por SindicalistA.
A percepção de desigualdade na gestão das contas públicas e do crédito no Brasil alimenta um debate recorrente entre movimentos sociais, analistas econômicos e setores políticos. O contraste apontado entre o rigor fiscal imposto ao orçamento social, a manutenção de taxas de juros elevadas, a inadimplência no agronegócio e a execução de garantias contra pequenos devedores ilustra diferentes formas de atuação do Estado e do sistema financeiro conforme o perfil econômico do tomador de recursos.
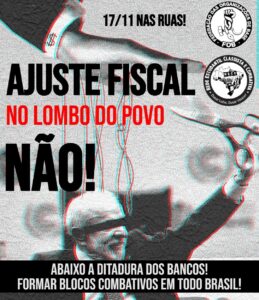
De acordo com críticos da política econômica atual e entidades ligadas à defesa dos direitos trabalhistas, as medidas de contenção de despesas — como a limitação do crescimento de gastos sociais e revisões em pisos constitucionais — transferem o ônus do ajuste fiscal para a população que depende diretamente de serviços públicos. Sob essa perspectiva, enquanto o orçamento social sofre restrições em nome da estabilidade macroeconômica, o pagamento de juros da dívida pública segue absorvendo parcelas expressivas dos recursos da União, beneficiando detentores de títulos financeiros.
Por outro lado, representantes do governo federal, do Banco Central e economistas ortodoxos sustentam que o controle das despesas públicas e a manutenção de taxas de juros em patamares restritivos são instrumentos técnicos necessários para conter a inflação, preservar a credibilidade fiscal do país e evitar o descontrole da dívida pública, o que, segundo essa visão, prejudicaria toda a sociedade no longo prazo.
No campo do crédito bancário, balanços recentes divulgados por instituições financeiras públicas, como o Banco do Brasil, registraram aumento nos índices de inadimplência da carteira de agronegócio, impulsionados por quebras de safra, variações nos preços das commodities e pedidos de recuperação judicial por grandes produtores rurais. Críticos do modelo agrário apontam que, nesses casos, o sistema financeiro e o poder público costumam recorrer a renegociações, prorrogações de prazos e subsídios, preservando o patrimônio fundiário dos grandes proprietários. Em sentido oposto, associações do setor produtivo argumentam que a renegociação de dívidas rurais é uma prática padrão destinada a evitar o colapso de cadeias produtivas essenciais ao abastecimento e à balança comercial do país.
Essa dinâmica contrasta com a realidade enfrentada por famílias e pequenos tomadores de crédito. Segundo dados do Banco Central e de órgãos de defesa do consumidor, a inadimplência no crédito habitacional, no cartão de crédito ou no empréstimo pessoal resulta rapidamente em juros compostos elevados, restrição cadastral e, nos casos de alienação fiduciária, na retomada extrajudicial de imóveis e veículos pelos bancos. A diferença no tratamento jurídico e financeiro entre o grande devedor corporativo ou rural e o cidadão comum evidencia a assimetria na distribuição dos riscos e das proteções dentro do sistema econômico vigente.